
『「変動と固定、結局どっち?」金利上昇期に迷った時の失敗しない選び方』vol.3COLUMN
こんにちは。株式会社イワサキです。
全4回でお届けしている、「この時代でも後悔しない住宅ローンの選び方」。
前回のコラムでは、変動金利と固定金利のメリット・デメリットを比較してみました。
それを踏まえて今回のコラムでは、「我が家に合っているのはどっちの金利?」がわかるチェックリストをご紹介していきます!
【変動金利が向いている人の特徴】
変動金利は、金利上昇のリスクを受け入れられる「ゆとり」や「柔軟性」があるご家庭に向いています。
☑手元に貯蓄・資金のゆとりがある方
→万が一金利が上がったときに、繰り上げ返済やまとまった返済に対応できる準備がある。
☑共働きなどで、将来的に繰り上げ返済を進めたい方
→金利が低い今のうちに元金をどんどん減らし、返済期間を短縮したい。
☑借入額が少ない、または返済期間が短い方
→総額への金利の影響が比較的小さい。
☑金利の動向やニュースを定期的にチェックできる方
→金利上昇の兆候が見えたら、固定金利に借り換えるなどの判断を自分でできる。
【固定金利が向いている人の特徴】
固定金利は借入時に返済額を確定させるので、とにかく「将来の安心感」と「計画性の高さ」を重視したいご家庭に向いています。
☑毎月の支出・返済額をしっかり確定させたい方
→将来の予算計画をがっちり固めたい。
☑これからの教育費や子育て費用がたくさんかかる方
→子供の進学時期などにローン返済額が増えるリスクを避け、家計管理をシンプルにしたい。
☑借入額が大きい、または返済期間が長い方
→長期的に返済を行うので、金利が変動するリスクを完全に防ぎたい。
☑金利のニュースを気にしながら生活したくない方
→経済状況によって住宅ローンが増える心配をせず、安心して毎日の暮らしを楽しみたい
それぞれの金利に向いている方の特徴はこのようになっています。
皆さんはどちらに多くあてはまりましたか?
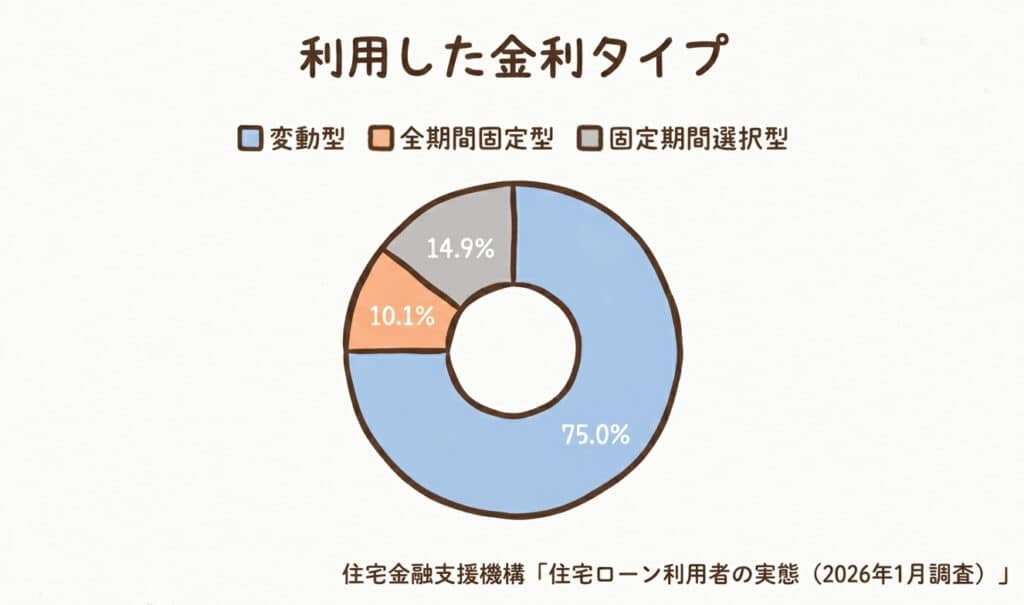
実際、現在の日本では7割近くの人が変動金利を選んでいます。
2010年代の大規模な金融緩和などで、変動金利は0.5%以下という「超低金利」が当たり前となり、あまり変動してこなかったからです。
しかし、2024年ごろから大きな転換期を迎え、現在は固定金利も変動金利も上昇傾向にあります。
だからこそ、現代の住宅ローン選びで大切なのは「世の中のトレンド」だけでなく「自分たちのライフプランや性格に合っているか」です。
「うちは変動と固定、どっち寄りかな?」とご家族で考えるきっかけにしてみてくださいね。
(「自分たちだけじゃ判断が難しい、、、」とお困りの場合はぜひ弊社にお気軽にご相談ください。資金計画のシミュレーションを一緒に行うお手伝いもさせていただきます!)
次回のコラムはいよいよ最終回。
「リスクを抑える第3の選択肢と、後悔しない資金計画の立て方」をお届けします。
